WTI 原油期货在历次战争中的 Backwardation 研究 [TEST DRAFT POST]
系统回顾 1973–2026 年七次重大战争与冲突中 WTI 原油期货的 backwardation 表现,揭示便利收益率飙升、三阶段价格模型等内在规律。
1. 引言与核心概念
1.1 研究背景
原油期货市场的期限结构(Term Structure)是理解全球能源市场供需动态的核心窗口。当前月合约价格高于远月合约时,市场处于 Backwardation(逆价差/现货溢价) 状态;反之则为 Contango(顺价差/期货溢价)。
战争与地缘政治冲突是导致原油市场进入 backwardation 的最强催化剂之一。冲突引发的供应中断恐慌使市场参与者竞相抢购近月实物原油,推高现货和近月期货相对于远月的溢价。
本报告系统回顾了 1973 年至 2026 年七次重大战争/冲突中 WTI CME 合约的 backwardation 表现,揭示其内在规律和驱动机制。
1.2 核心术语
| 术语 | 英文 | 定义 |
|---|---|---|
| 逆价差 | Backwardation | 近月期货价格 > 远月期货价格 |
| 顺价差 | Contango | 近月期货价格 < 远月期货价格 |
| Prompt Spread | M1-M2 Spread | 前月合约与次月合约的价差 |
| 便利收益率 | Convenience Yield | 持有实物商品(而非期货合约)所带来的隐含收益 |
| 战争溢价 | War Premium | 冲突导致的价格中额外包含的地缘政治风险溢价 |
2. 理论框架:储存理论与便利收益率
2.1 储存理论 (Theory of Storage)
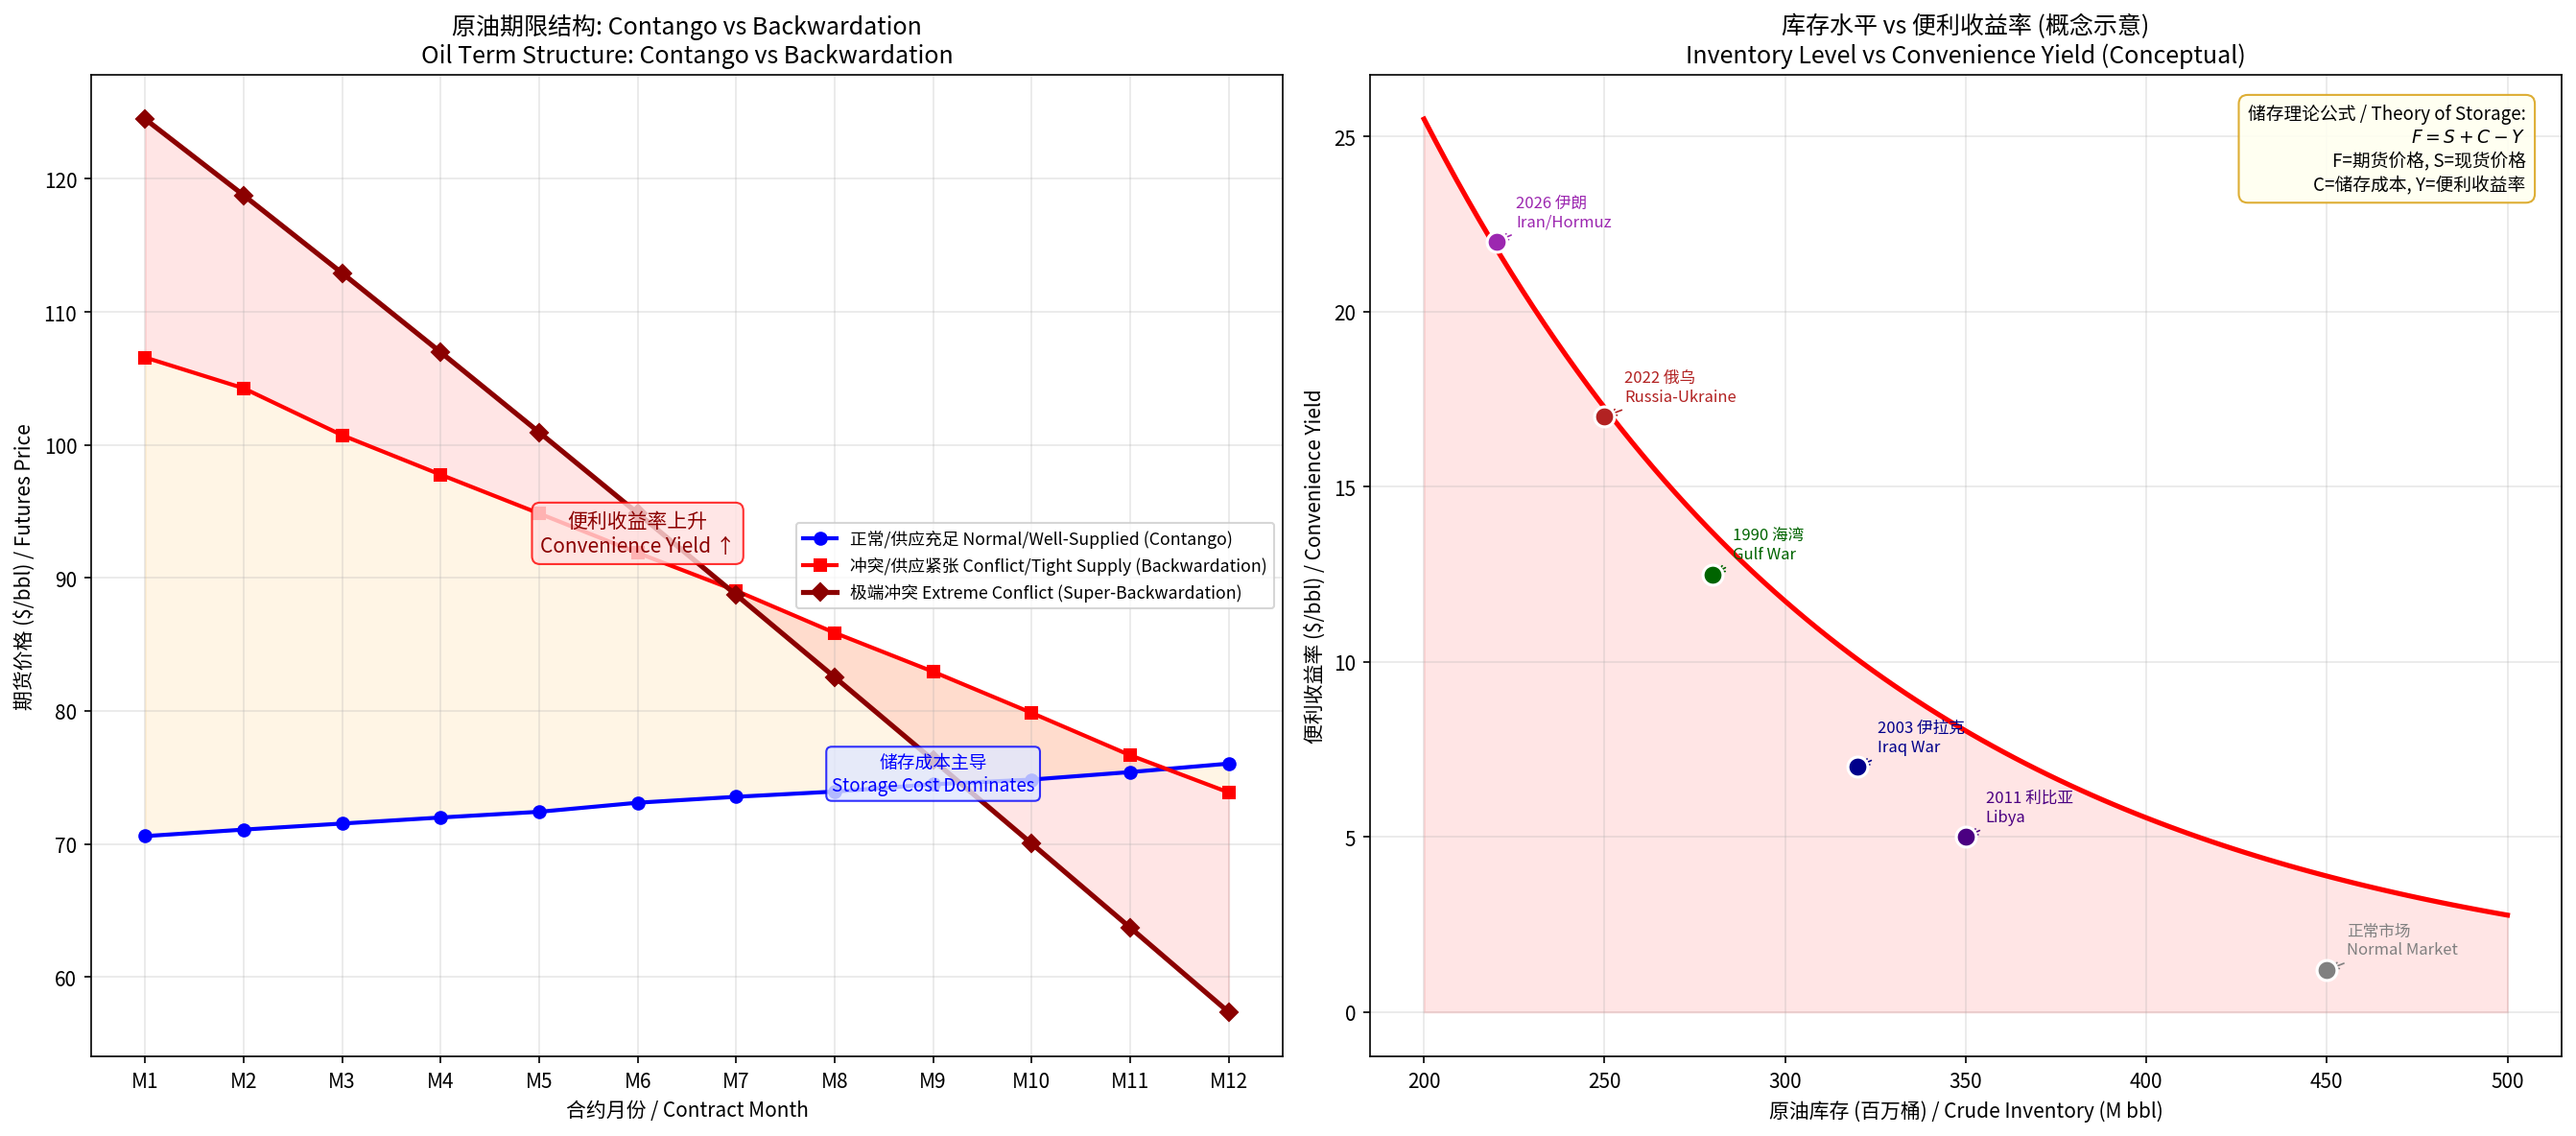
期货价格与现货价格的关系由 储存理论 描述:
其中:
- F = 期货价格(Future Price)
- S = 现货价格(Spot Price)
- C = 储存成本(Cost of Carry),包括仓储、保险、融资成本
- Y = 便利收益率(Convenience Yield),持有实物商品的隐含收益
当 Y > C 时,期货价格低于现货价格,市场进入 backwardation。
2.2 战争如何驱动 Backwardation
战争/冲突通过以下机制推动原油市场进入 backwardation:
关键机制:
- 供应恐慌效应:冲突导致的实际/预期供应损失使炼厂和贸易商竞相锁定近期交货合约
- 便利收益率飙升:在实物短缺环境下,持有原油的价值(避免停产停炼)远超储存成本
- 库存消耗螺旋:Backwardation 本身抑制库存囤积(储存即亏损),进一步加剧近期紧张
- 不确定性非对称性:近期风险高度集中,远期市场预期冲突终将解决——形成"前高后低"的曲线
3. 历次冲突中的 Backwardation 分析
总览
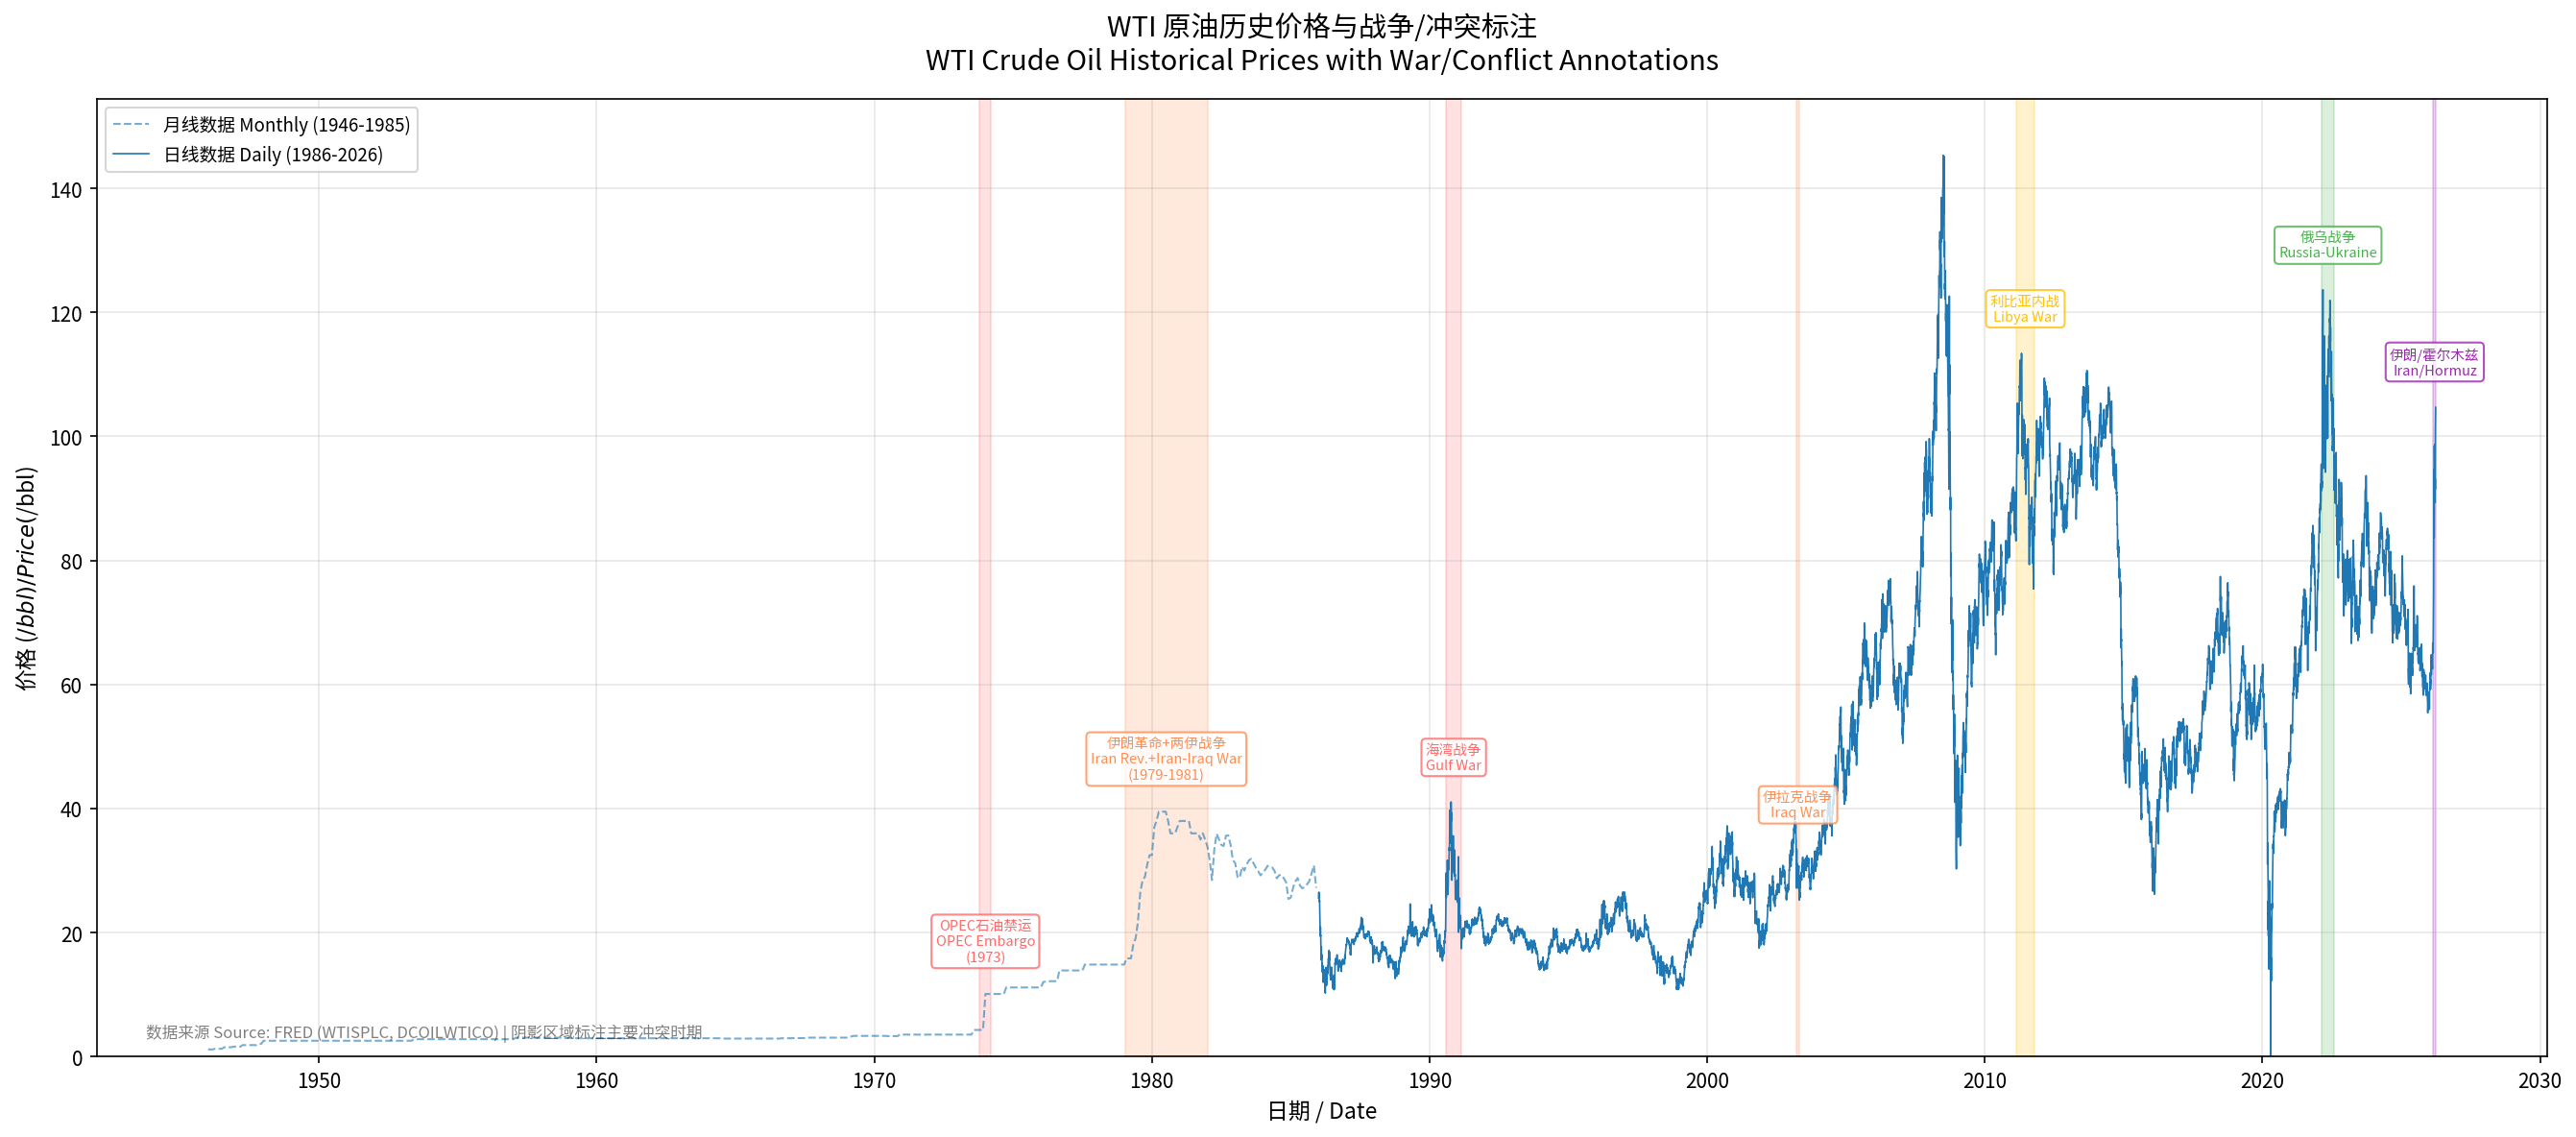
上图展示了 WTI 原油自 1946 年以来的完整价格走势,并标注了七次主要战争/冲突的时间窗口。每次冲突都对应着显著的价格飙升和期限结构的剧变。
3.1 OPEC 石油禁运 (1973年10月 — 1974年3月)
冲突背景:1973年10月6日赎罪日战争爆发,OAPEC(阿拉伯石油输出国组织)宣布对支持以色列的国家实施石油禁运,同时削减产量。
| 指标 | 数据 |
|---|---|
| 冲突前油价 | ~$3/bbl |
| 峰值油价 | ~$12/bbl |
| 涨幅 | +300% |
| 供应损失 | 4.4M bpd |
| 禁运持续时间 | 6 个月 |
| 期货市场 | 尚不存在(NYMEX WTI 期货1983年才上市) |
Backwardation 分析:
虽然1973年尚无正式的原油期货市场,但现货市场的极端紧缺本质上反映了「超级 backwardation」的物理现实:
- 现货价格在6个月内飙升400%,远远超过任何远期交货价格的预期
- 实物原油出现严重短缺,加油站排队、配给制度在美国和欧洲普遍实施
- 石油公司通过定期合同采购的成本远低于现货市场,这种价差本身就是极高便利收益率的体现
- 市场参与者愿意支付任何溢价获得即时交货
关键教训:这次危机直接催生了对标准化期货合约的需求,NYMEX 最终于1983年推出 WTI 原油期货,正是为了提供价格发现和风险管理工具。
3.2 伊朗革命与两伊战争 (1979年1月 — 1981年)
冲突背景:1979年伊朗革命推翻巴列维王朝,伊朗石油出口从600万桶/日暴跌至150万桶/日。1980年9月伊拉克入侵伊朗,进一步恶化供应局势。
| 指标 | 数据 |
|---|---|
| 冲突前油价 | ~$14/bbl |
| 峰值油价 | ~$37/bbl (1981年均价) |
| 涨幅 | +164% |
| 供应损失 | 5.6M bpd |
| 全球产量下降 | 7% |
| 期货市场 | 雏形阶段(活跃现货市场) |
Backwardation 分析:
- 这是历史上最大的单一供应冲击之一(5.6M bpd 损失仅次于2026年霍尔木兹危机)
- 现货市场价格飙升至远期合同价格之上,反映出极高的便利收益率
- 与1973年不同,此时已出现活跃的鹿特丹现货市场,使价格发现更加动态
- 价格在持续18个月内保持高位——创下了冲突导致的 backwardation 持续时间之最
- 最终由需求侧调整(OECD 国家节能措施)和非 OPEC 供应增长(北海、阿拉斯加)终结了高价
3.3 海湾战争 (1990年8月 — 1991年2月)
冲突背景:1990年8月2日,伊拉克入侵科威特,一举从全球市场移除了430万桶/日的产能。
| 指标 | 数据 |
|---|---|
| 冲突前油价 | ~$21/bbl |
| 峰值油价 | $41.07/bbl (1990年10月) |
| 涨幅 | +95.2% |
| 供应损失 | 4.3M bpd |
| M1-M2 Prompt Spread 峰值 | ~$3.5/bbl |
| 近月-12月远月 Spread 峰值 | ~$8/bbl |
| Backwardation 持续时间 | ~5 个月 |
Backwardation 详细分析:
海湾战争是 NYMEX WTI 期货市场(1983年上市后)第一次经历重大战争冲击,提供了期货期限结构对战争反应的首个清晰案例。
Phase 1 — 入侵冲击(1990年8月):
- 伊拉克入侵科威特后,WTI 现货从~$21 飙升至$28,仅一周内上涨33%
- 期限结构从温和 contango 急剧翻转为 sharp backwardation
- 近月合约溢价反映炼厂对实物原油的恐慌性采购
Phase 2 — 战争溢价维持(1990年9-10月):
- 油价持续攀升至10月11日的$41.07峰值
- 市场维持约$3.5/bbl 的 M1-M2 prompt spread
- 前月合约较13月合约溢价约$8/bbl
- OPEC 其余成员国增产(沙特从540万增至800万桶/日)部分缓解了 backwardation 的深度
Phase 3 — "沙漠风暴"崩溃(1991年1月17日):
- 多国联军发起空袭的当天,WTI 暴跌 $10.56/bbl——创下当时单日最大跌幅纪录
- Backwardation 几乎立即消失,期限结构快速回归 contango
- 市场遵循了经典的「买谣言、卖事实(Buy the Rumor, Sell the Fact)」模式
核心发现:海湾战争确立了战争期间原油 backwardation 的经典三阶段模型:冲击 → 维持 → 解除后崩溃。
3.4 伊拉克战争 (2002年 — 2003年)
冲突背景:2003年3月20日美国入侵伊拉克。此前,委内瑞拉大罢工(2002年12月-2003年2月)已导致全球原油供应紧张。
| 指标 | 数据 |
|---|---|
| 冲突前油价 | ~$26/bbl |
| 峰值油价 | ~$40/bbl (2003年2月) |
| 涨幅 | +53.8% |
| 供应损失 | 2.3M bpd (伊拉克+委内瑞拉) |
| M1-M2 Prompt Spread 峰值 | ~$2.8/bbl |
| 近月-13月远月 Spread 峰值 | >$8/bbl |
| Backwardation 持续时间 | ~8 个月 |
Backwardation 详细分析:
伊拉克战争展示了一种渐进式 backwardation 积聚模式,与海湾战争的「突然翻转」形成对比。
期限结构演变时间线:
- 2002年初:WTI 处于 contango 状态(市场供应充裕)
- 2002年2月:随着美国对伊拉克的军事行动论述升级,WTI 从 contango 转为 backwardation
- 2002年12月:委内瑞拉罢工叠加伊拉克战争预期,backwardation 急剧加深
- 2003年2月:backwardation 达到峰值——前月合约较13月合约溢价超过$8/bbl,战争溢价估计为$5-15/bbl
- 2003年3月20日:美军入侵伊拉克当天,油价立即开始下跌——再次重演「海湾战争综合征」
关键区别:
- 这次 backwardation 的构建期更长(约13个月),因为战争是逐步升级而非突然爆发
- 双重供应冲击(委内瑞拉+伊拉克)使 backwardation 比单一冲突更加持久
- 战争溢价的衰减速度较海湾战争更慢,因为伊拉克战后重建期间产量恢复缓慢
3.5 利比亚内战 (2011年2月 — 2011年10月)
冲突背景:阿拉伯之春波及利比亚,卡扎菲政权面临武装反对派。利比亚石油产量从160万桶/日骤降至接近零。
| 指标 | 数据 |
|---|---|
| 冲突前油价 | ~$85/bbl |
| 峰值油价 | $113.39/bbl (2011年4月) |
| 涨幅 | +34.1% |
| 供应损失 | 1.6M bpd |
| M1-M2 Prompt Spread 峰值 | ~$2.2/bbl |
| 近月-12月远月 Spread 峰值 | ~$6.5/bbl |
| Backwardation 持续时间 | ~7 个月 |
Backwardation 详细分析:
利比亚危机展示了一种 "品质驱动型" backwardation 的特殊模式:
WTI vs Brent 的分化:
- 利比亚生产的是轻质低硫原油(类似Brent级别),其产量骤降直接冲击欧洲炼厂原料供应
- Brent 的 backwardation 比 WTI 更为剧烈,因为利比亚原油是 Brent 混合油的直接替代品
- Brent-WTI 价差在此期间大幅扩大至$25+/bbl(正常水平约$2-3/bbl)
- WTI 受限于 Cushing 库存充裕(美国页岩油革命初期),backwardation 被压制
独特特征:
- 这是 backwardation 程度与被中断供应的品质高度相关的典型案例
- 价格和期限结构的回归与利比亚反对派控制油田基础设施的进展同步
- 2011年8月22日反对派攻入的黎波里后,Brent 单日下跌$3+/bbl
3.6 俄乌战争 (2022年2月 — 2022年下半年)
冲突背景:2022年2月24日俄罗斯全面入侵乌克兰,西方实施前所未有的制裁,加上买家"自我制裁"回避俄罗斯原油。
| 指标 | 数据 |
|---|---|
| 冲突前油价 | ~$76/bbl |
| 峰值油价 | $130.50/bbl (2022年3月8日) |
| 涨幅 | +71.1% |
| 供应损失 | ~3.0M bpd (制裁+自我制裁) |
| M1-M2 Prompt Spread 峰值 | $5.6/bbl |
| 近月-5年远月 Spread 峰值 | ~$60/bbl |
| Backwardation 持续时间 | ~10 个月 |
Backwardation 详细分析:
俄乌战争产生了 WTI 历史上的 "Super-Backwardation(超级逆价差)",多项指标创下纪录:
史无前例的指标:
- 2022年3月8日,近月 WTI 合约较5年远月合约的溢价达到 近$60/bbl ——绝对值创历史纪录
- M1-M2 prompt spread 飙升至 $5.6/bbl——此前历次冲突中从未超过$4
- Brent 的 M1-M2 spread 同样创下历史新高
为何 Backwardation 如此极端?:
- 低库存基础:市场在冲突前已处于低库存状态(COVID-19 需求反弹+OPEC+ 保守增产),缺乏缓冲
- 供应替代困难:俄罗斯是全球第三大产油国(~10M bpd),其原油品种(乌拉尔原油)在欧洲炼厂配置中难以快速替代
- 制裁的不确定性:制裁范围不断扩大,买家无法预判哪些交易仍然合规,导致"自我制裁"超出实际禁令范围
- SPR 释放有限:美国虽释放了创纪录的1.8亿桶战略石油储备,但仅减缓而未逆转 backwardation
衰减特征:
- 与海湾战争/伊拉克战争的「冲突解除即崩溃」不同,俄乌战争的 backwardation 缓慢回归(持续约10个月)
- 原因是制裁是持续性的而非一次性事件,市场需要时间建立新的贸易路线(如俄罗斯原油转向印度/中国)
3.7 伊朗战争/霍尔木兹危机 (2026年2月至今)
冲突背景:2026年2月28日,美国和以色列对伊朗发动空袭。3月1日,伊朗革命卫队宣布封锁霍尔木兹海峡——全球约20%的石油和59%的LNG出口的必经通道。
| 指标 | 数据 |
|---|---|
| 冲突前油价 | ~$67/bbl |
| 峰值油价 | ~$120/bbl (盘中), $111.42 (收盘, 4月2日) |
| 涨幅 | +79.1% |
| 供应损失 | 8.0M bpd (史上最大) |
| M1-M2 Prompt Spread 峰值 | $16.70/bbl (4月2日, 历史纪录) |
| 近月-12月远月 Spread 峰值 | ~$40/bbl |
| Backwardation 状态 | 仍在持续(截至2026年4月6日) |
Backwardation 详细分析:
这是原油市场历史上最极端的 backwardation 事件,多项指标成倍超越2022年俄乌战争的纪录。
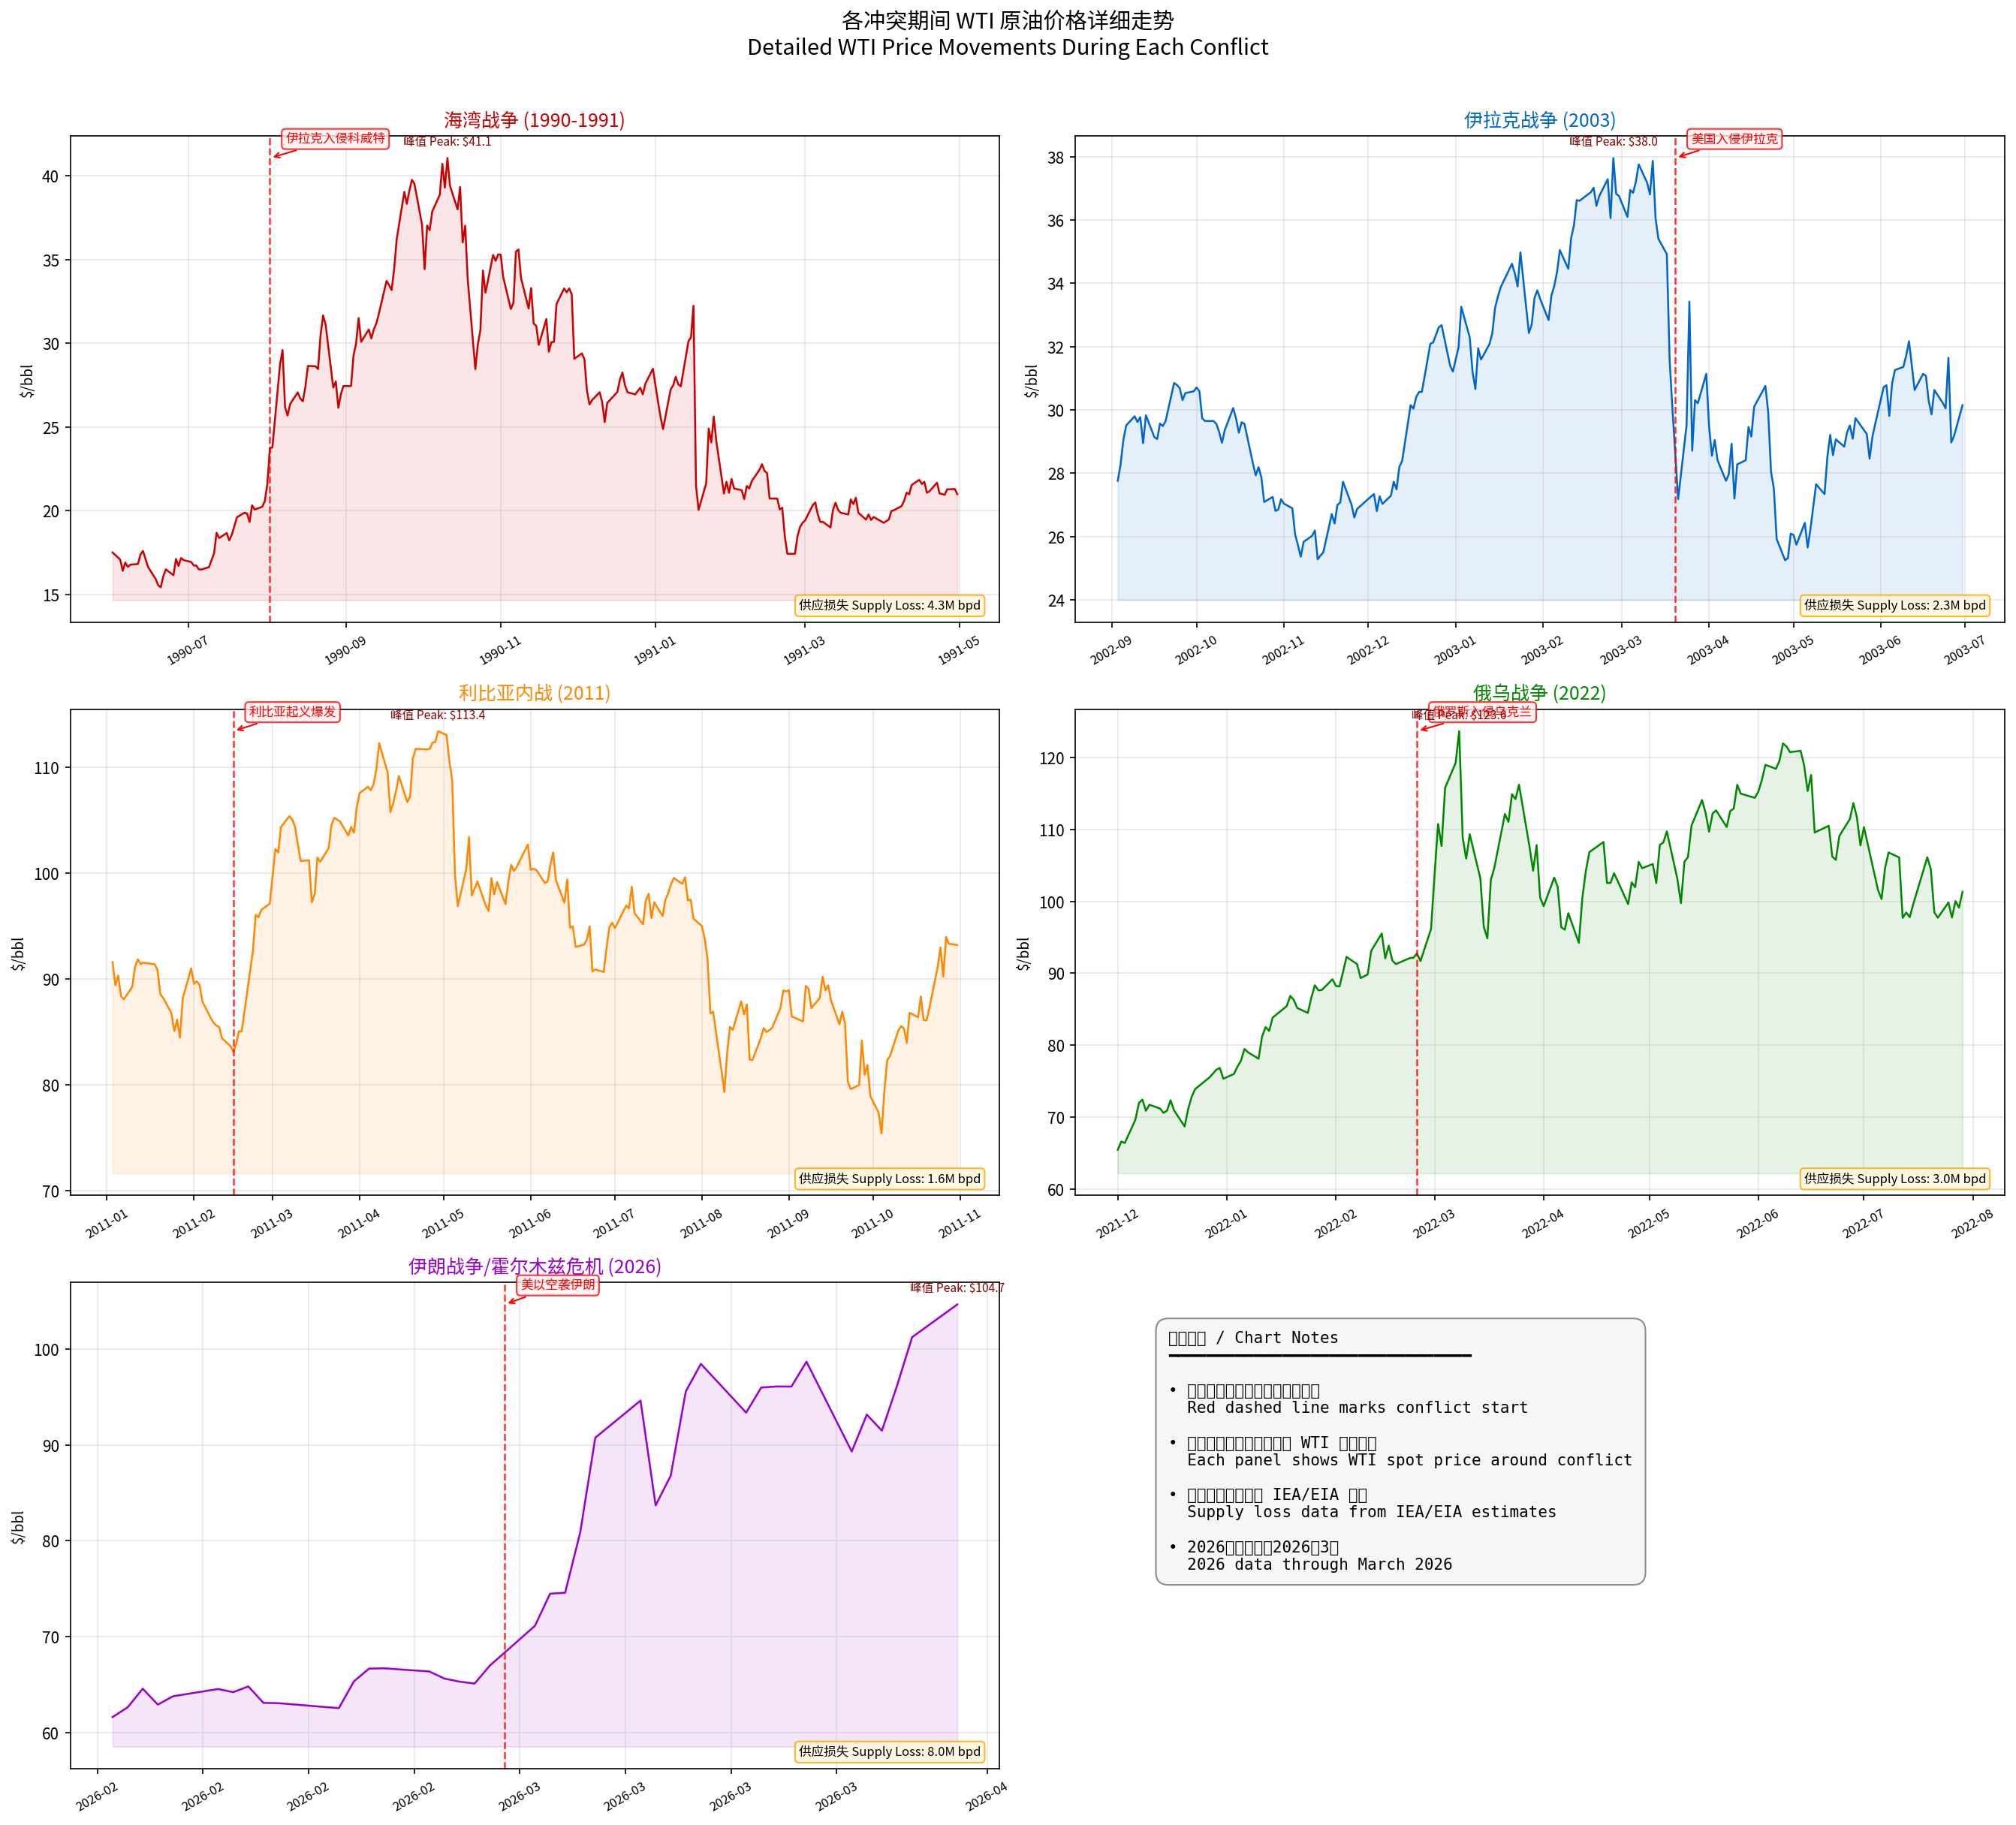
创纪录的期限结构:
- M1-M2 spread $16.70/bbl(4月2日)——是2022年俄乌战争峰值($5.6)的3倍
- 1个月-1年 spread 约$40/bbl
- December 2028 合约低于前月约$33/bbl
- 远期曲线(2030年代中期)仍在$50/bbl 附近,表明市场视此为暂时性冲击而非永久性结构变化
危机时间线:
| 日期 | 事件 | WTI价格 |
|---|---|---|
| 2月27日 | 冲突前最后交易日 | $67.02 |
| 2月28日 | 美以空袭伊朗 | 跳涨至~$85 |
| 3月1日 | 伊朗封锁霍尔木兹海峡 | ~$90 |
| 3月4日 | 海湾产油国被迫减产(储存满载) | ~$95 |
| 3月11日 | IEA 释放 4 亿桶战略储备 | 短暂回落 |
| 3月18日 | 伊朗攻击卡塔尔 Ras Laffan LNG 设施 | 再度飙升 |
| 4月2日 | M1-M2 spread 创纪录$16.70 | $111.42 |
| 4月5日 | 特朗普威胁伊朗"下周二前开放海峡否则面对地狱" | 持续上涨 |
为何 Backwardation 达到前所未有的深度?:
- 供应中断规模空前:8M bpd 的损失远超历史任何冲突(两伊战争5.6M, 海湾战争4.3M)
- 瓶颈效应:霍尔木兹海峡是全球石油贸易的咽喉要道,其封锁不仅影响伊朗,还波及沙特、伊拉克、科威特、UAE等所有海湾产油国
- OPEC+ 剩余产能不足:EIA 在2025年12月重新定义有效产能后,市场发现实际剩余产能远低于此前估计
- 基础设施损毁:伊朗对卡塔尔 LNG 设施和沙特出口管道的攻击造成了可能需要数月修复的物理损伤
- 管道替代有限:虽然沙特可通过东西管道绕过霍尔木兹,但最大容量仅约3.6M bpd,远不足以替代被封锁的全部流量
4. 跨冲突横向对比
4.1 核心指标对比
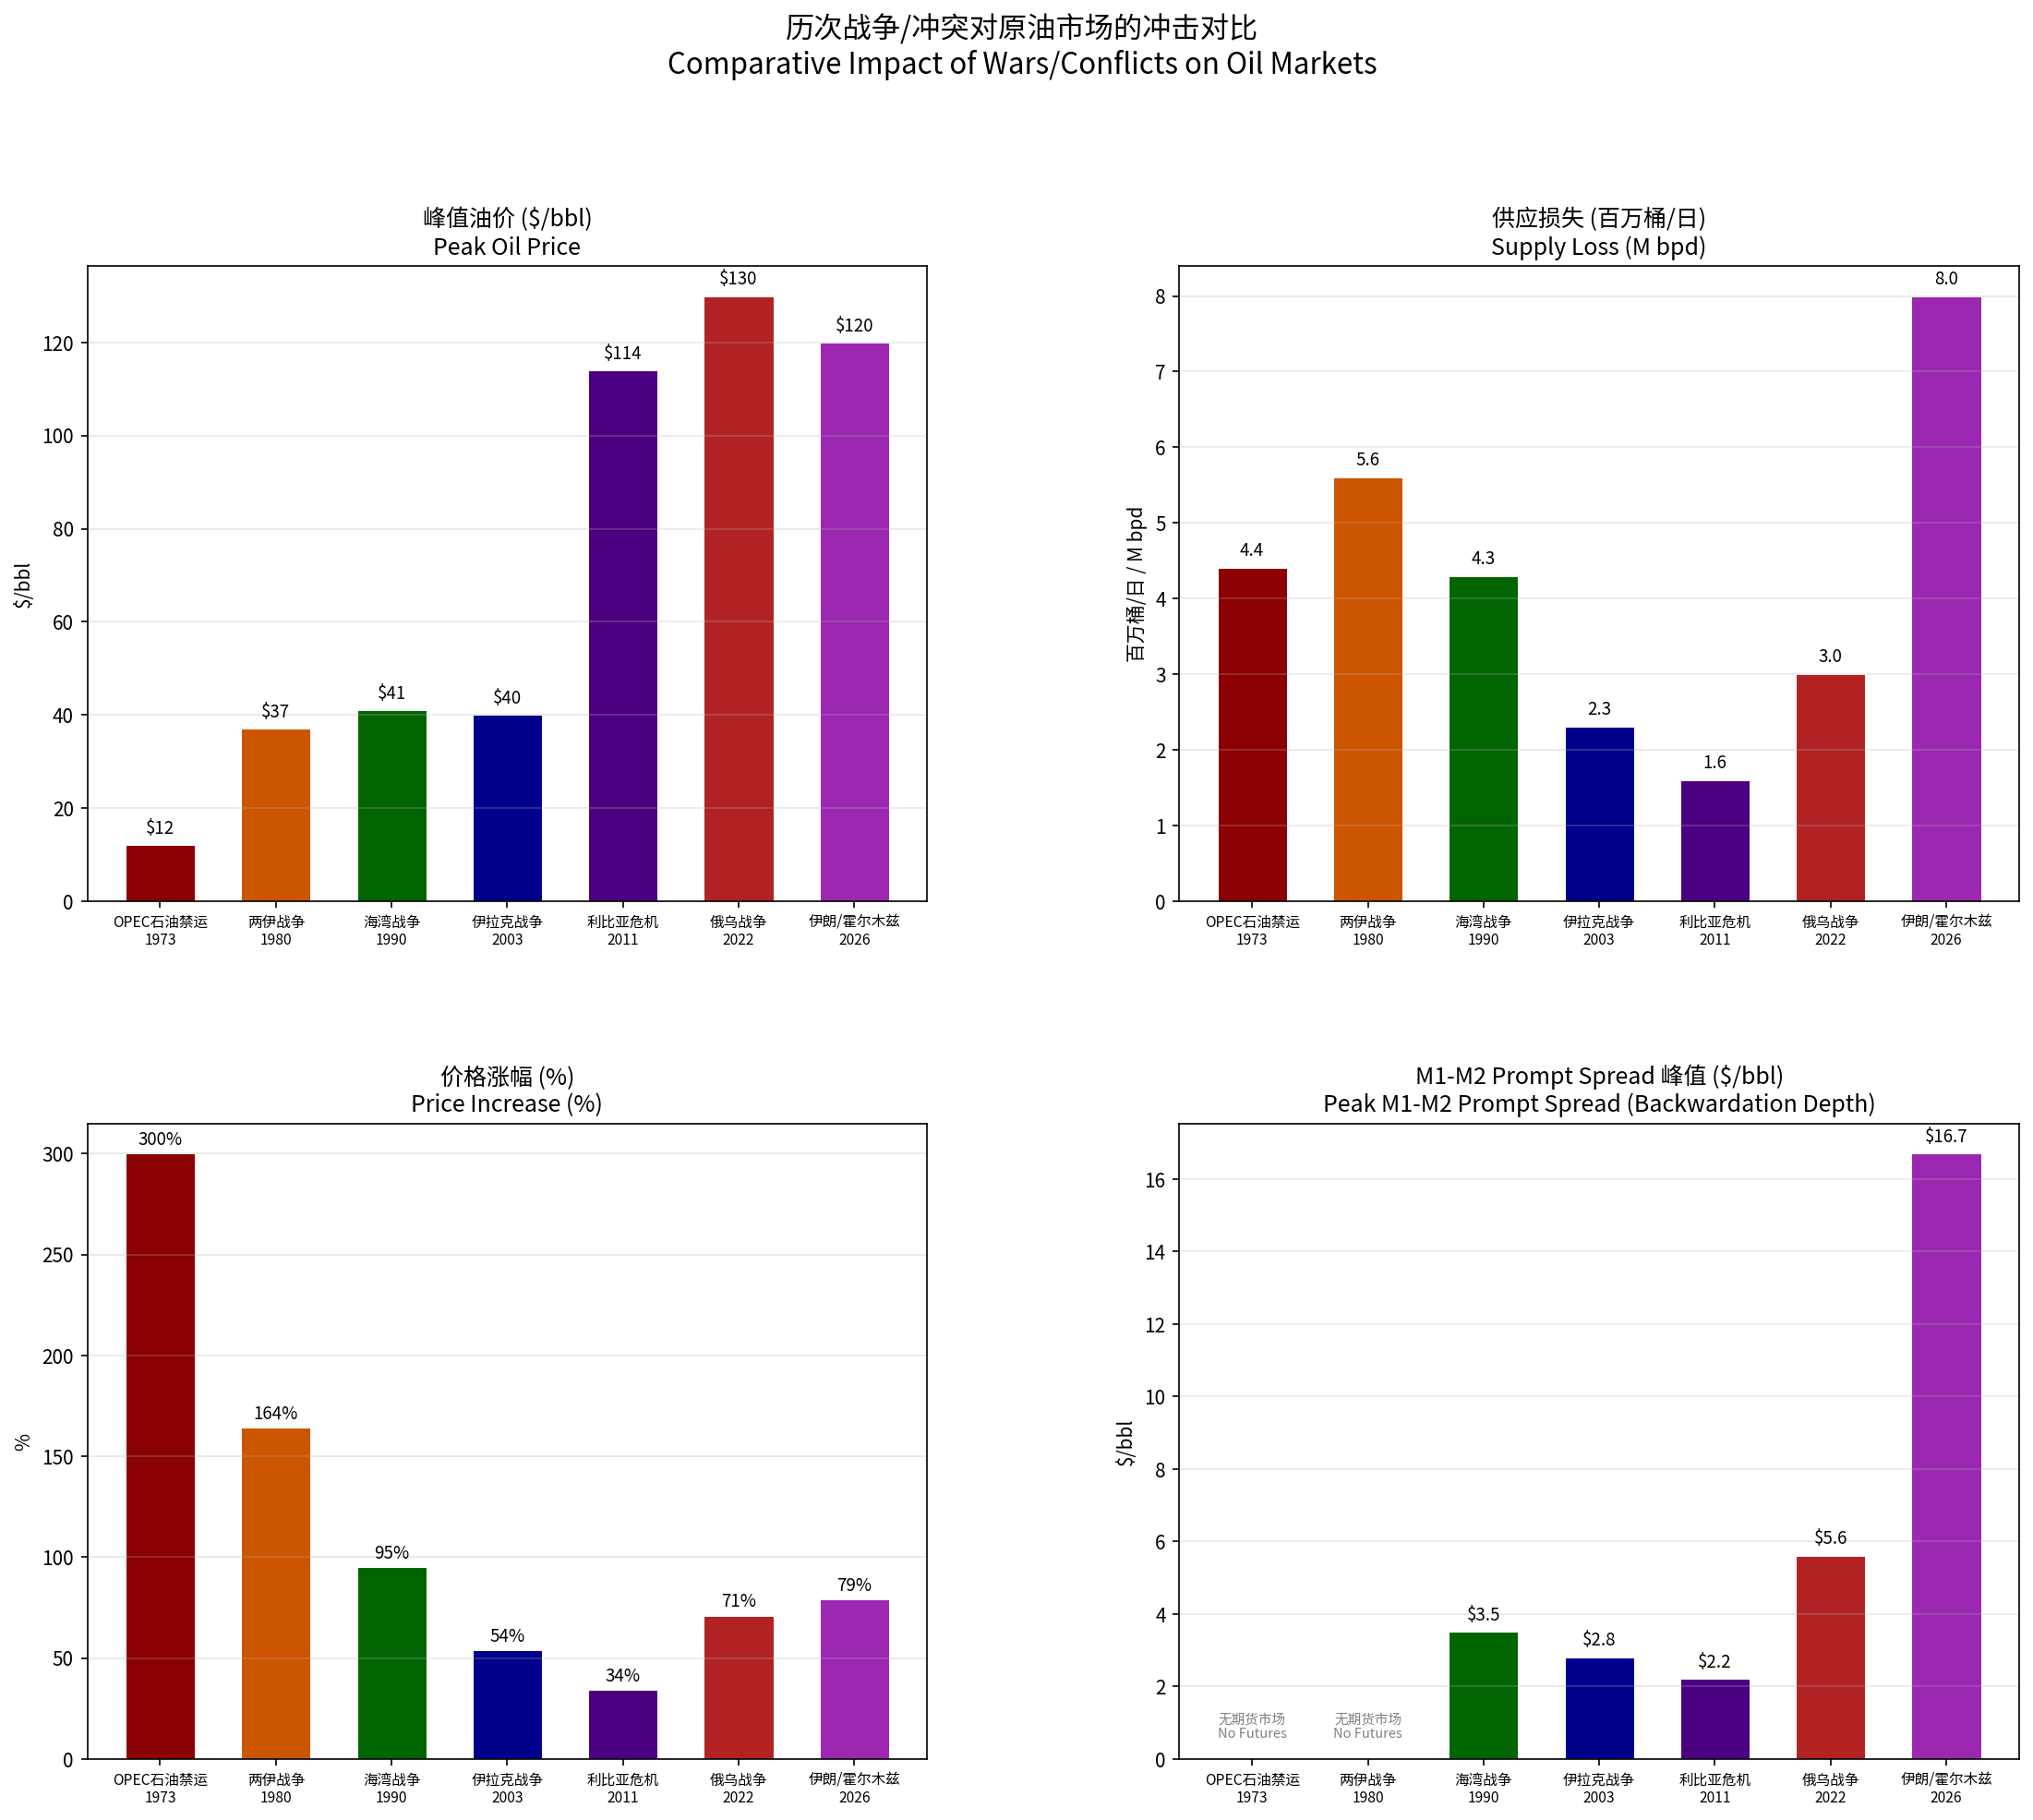
上图从四个维度对比了七次冲突对原油市场的冲击:
| 冲突 | 峰值油价 | 供应损失 | 涨幅% | M1-M2 Spread | 严重程度 |
|---|---|---|---|---|---|
| OPEC禁运 1973 | $12 | 4.4M bpd | 300% | N/A (无期货) | 极端 |
| 两伊战争 1980 | $37 | 5.6M bpd | 164% | N/A (雏形) | 严重 |
| 海湾战争 1990 | $41 | 4.3M bpd | 95% | $3.5 | 剧烈 |
| 伊拉克战争 2003 | $40 | 2.3M bpd | 54% | $2.8 | 持续 |
| 利比亚 2011 | $114 | 1.6M bpd | 34% | $2.2 | 中度 |
| 俄乌战争 2022 | $130 | 3.0M bpd | 71% | $5.6 | 超级 |
| 霍尔木兹 2026 | $120 | 8.0M bpd | 79% | $16.7 | 创纪录 |
4.2 归一化价格走势对比
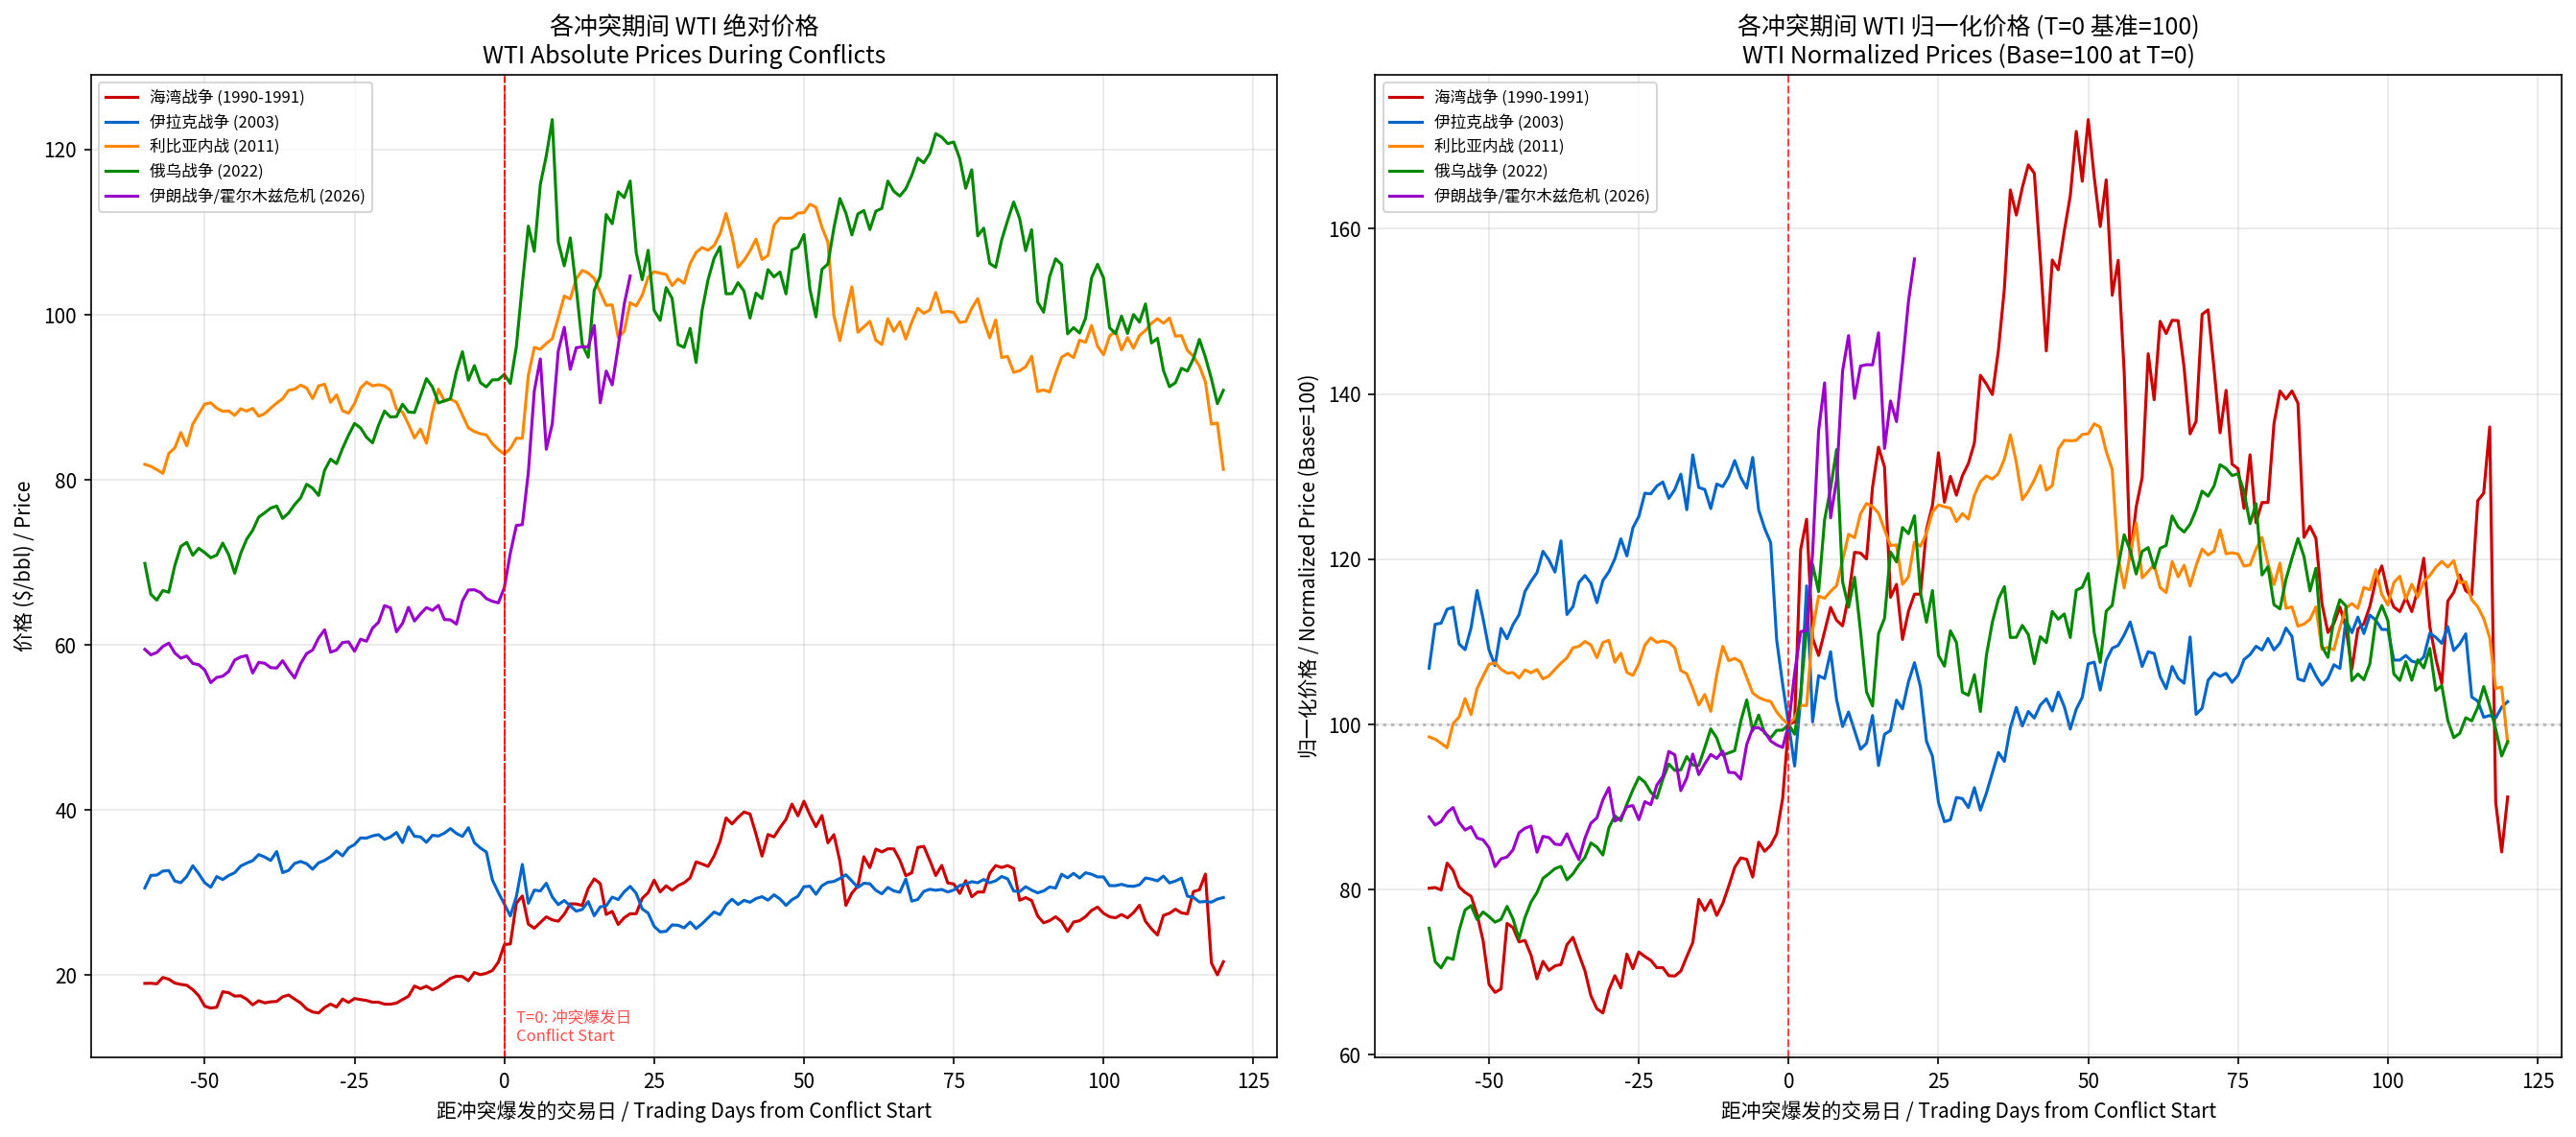
将各冲突的 WTI 价格以爆发日(T=0)为基准归一化至100后,可以清晰看到:
- 冲突前积累期:伊拉克战争(2003年)的价格上涨在冲突前就开始了(长达13个月的积累),而海湾战争和俄乌战争则是突然爆发
- 峰值时机:多数冲突在爆发后20-40个交易日内达到价格峰值
- 回归路径:海湾战争的回归最为迅速(空袭当天即崩溃),俄乌战争回归最慢(10个月),2026年霍尔木兹危机尚在持续中
4.3 Brent-WTI 价差的冲突信号
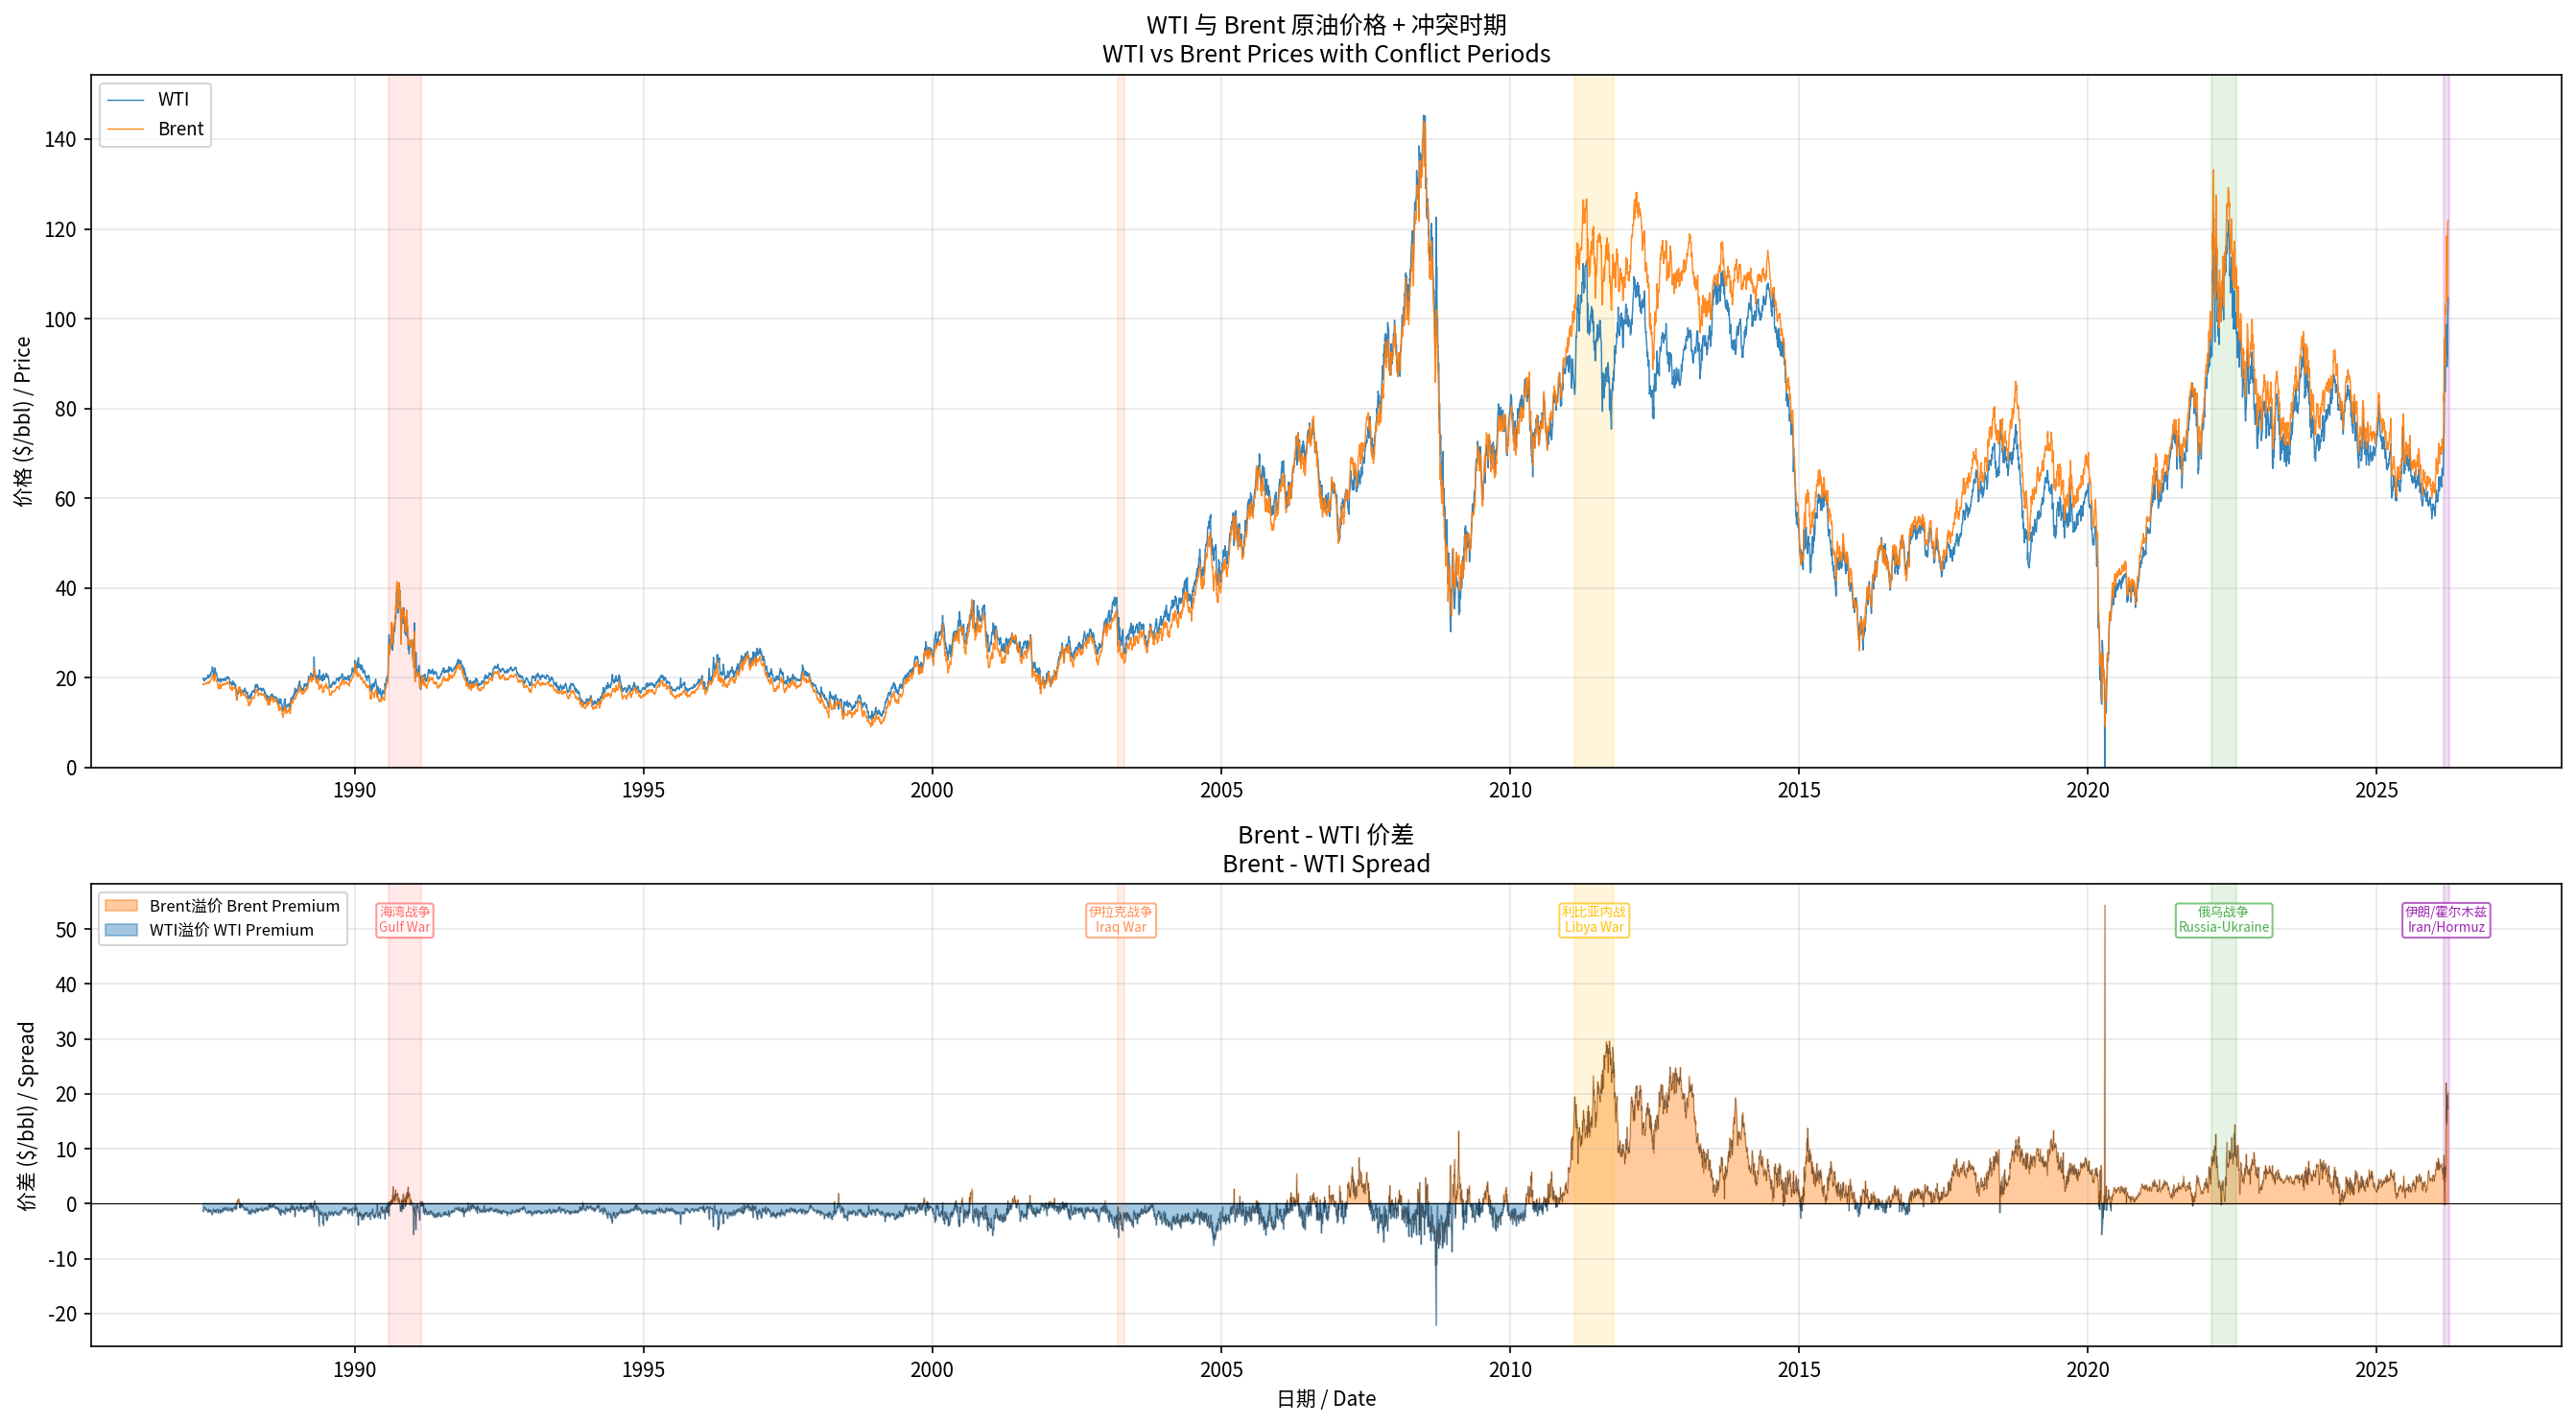
Brent-WTI 价差在不同冲突中的表现揭示了供应中断地理位置的影响:
- 中东冲突(海湾战争、霍尔木兹危机):Brent 和 WTI 同步上涨,但 Brent 上涨更多(中东原油更直接影响 Brent 定价体系)
- 利比亚危机:Brent-WTI 价差大幅扩大至$25+/bbl,因为利比亚原油是 Brent 的直接替代品,而 WTI 受美国页岩油增产保护
- 2026年:当前 Brent-WTI spread 约$17/bbl,但 WTI 反常地一度高于 Brent——反映美国本土炼厂的恐慌性采购
4.4 供应损失-价格-Backwardation 三维关系
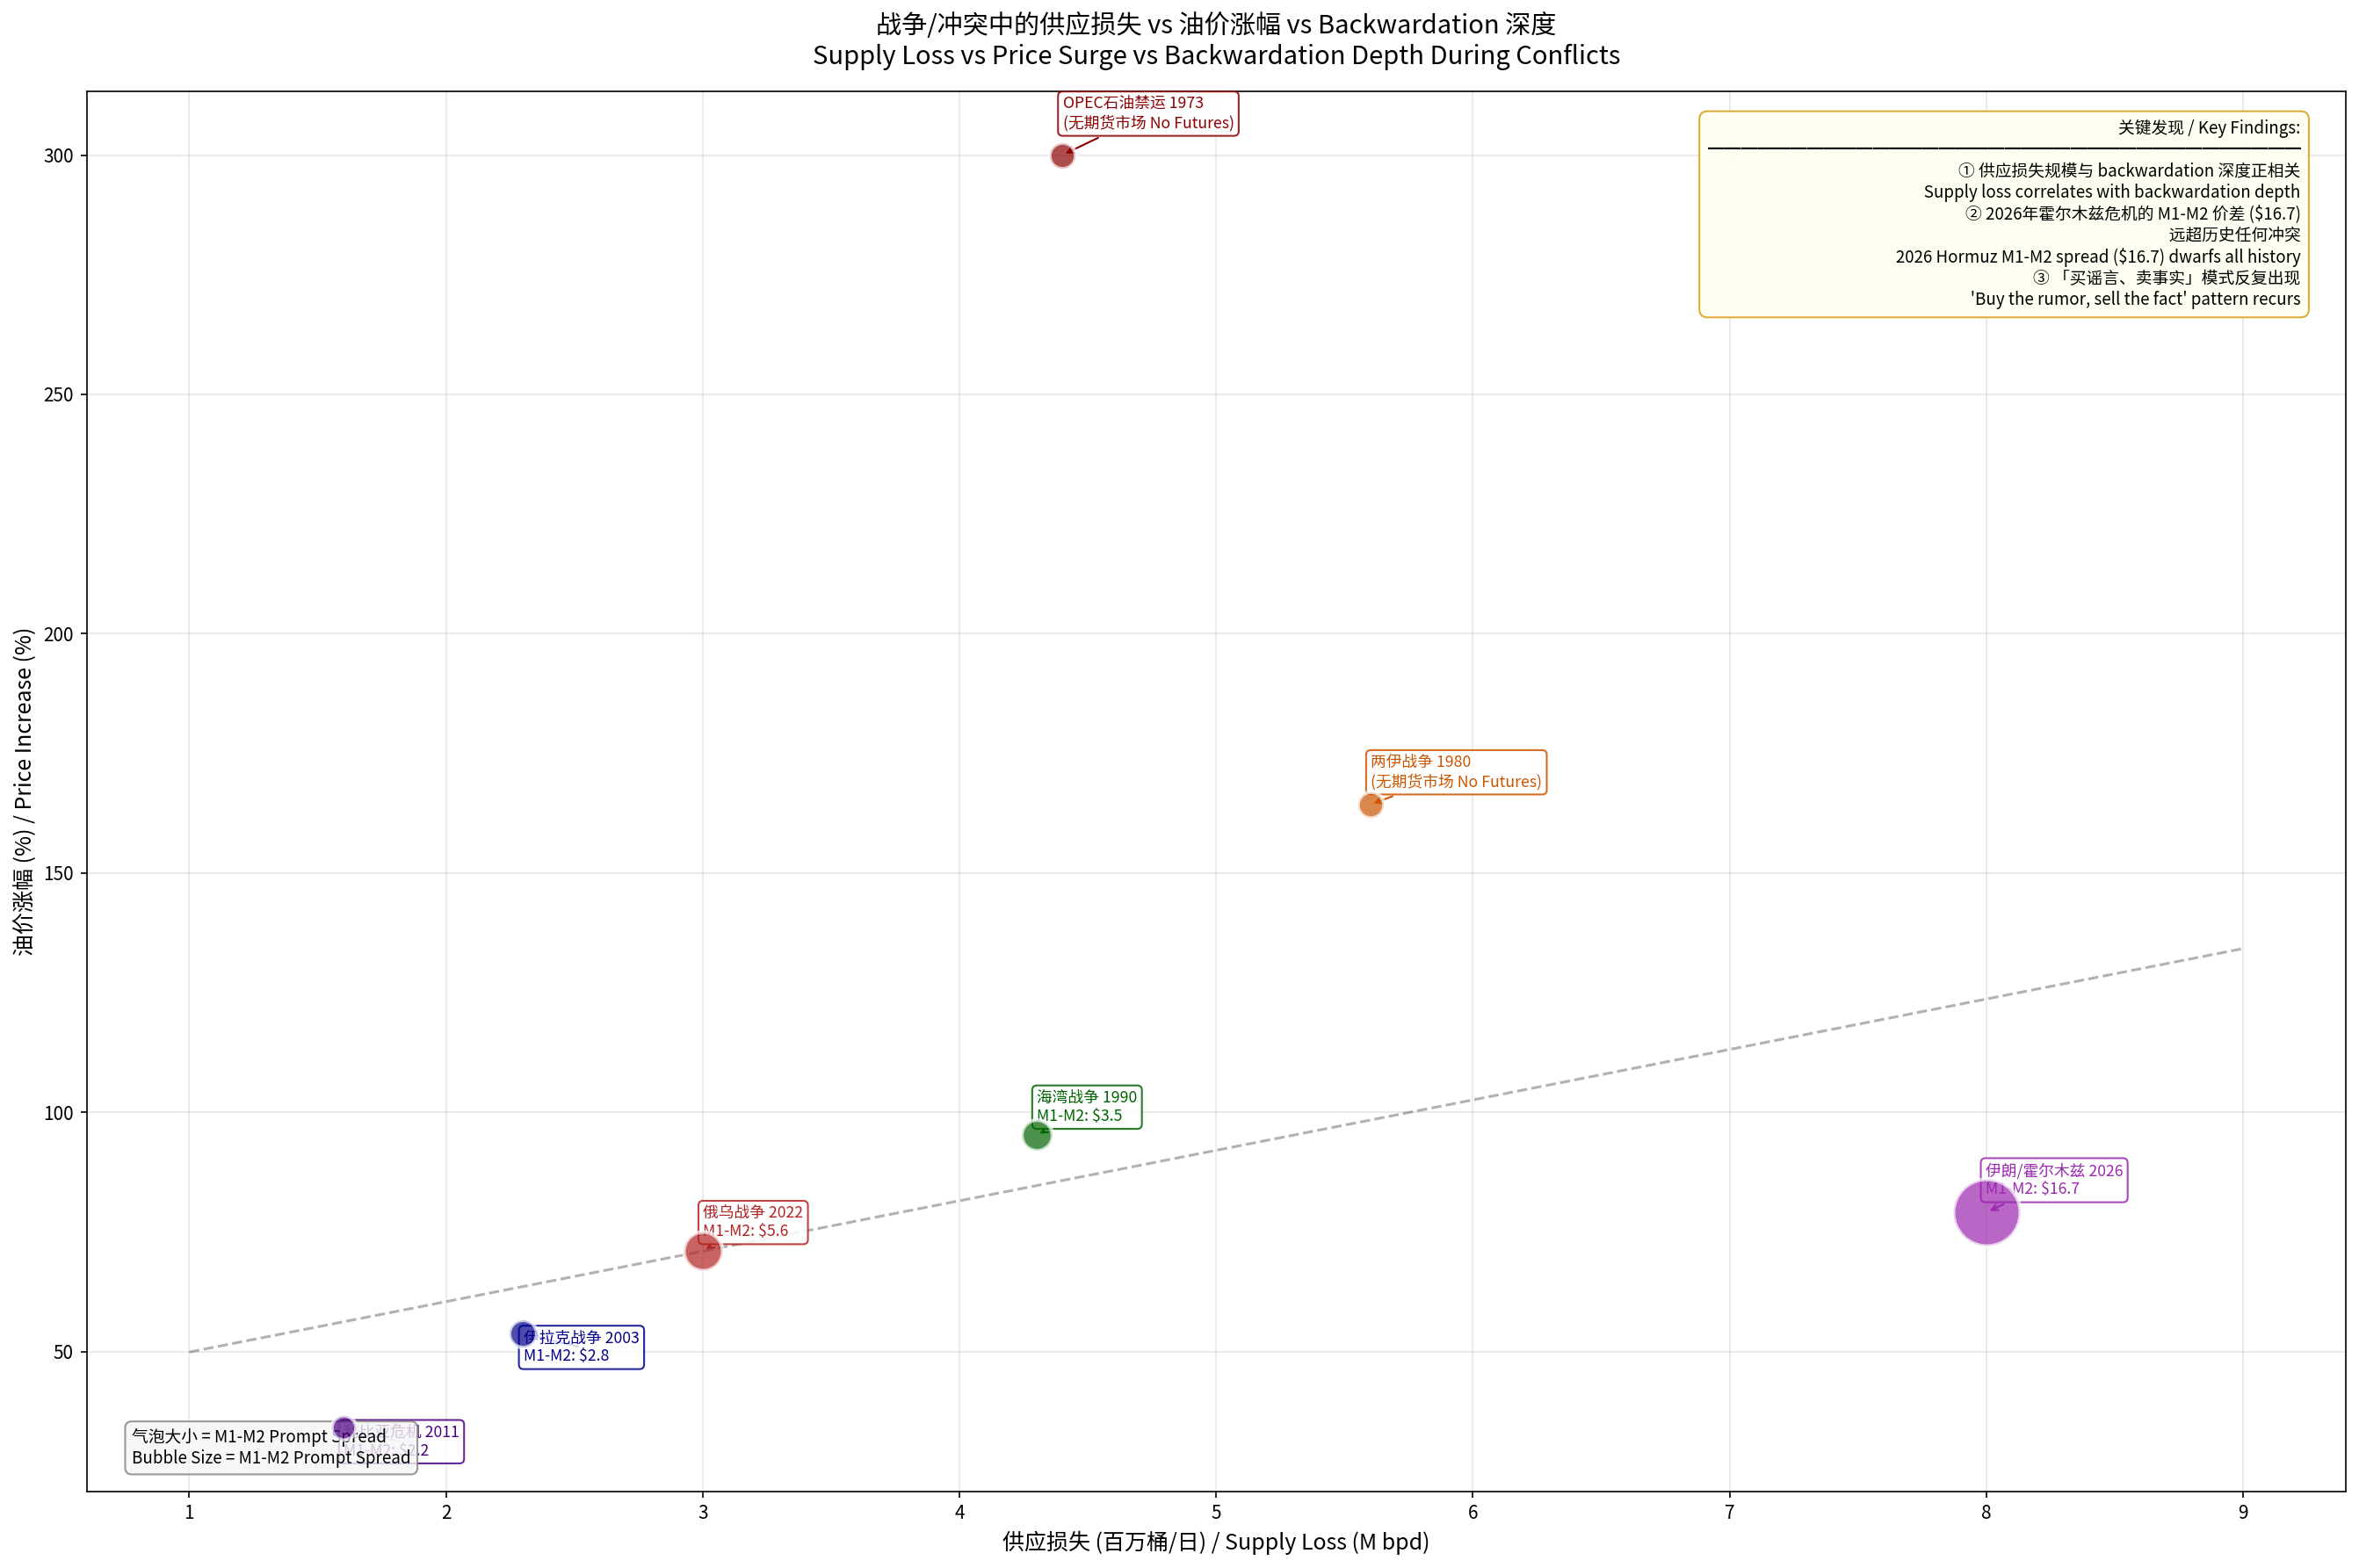
综合散点图揭示了三个关键维度的关系:
- 供应损失与 backwardation 深度呈正相关:2026年霍尔木兹危机的8M bpd供应损失对应$16.7的M1-M2 spread,远超趋势线
- 价格涨幅百分比受基数效应影响:1973年的300%涨幅源于极低的价格基数($3→$12),而2022年和2026年虽然绝对涨幅更大($54和$53),但百分比约70-80%
- 气泡大小(M1-M2 spread)的非线性增长:backwardation 的严重程度随供应损失规模呈非线性增长——8M bpd的损失产生的backwardation是3M bpd损失的约3倍
5. 深层规律与机制解读
5.1 "买谣言、卖事实" (Buy the Rumor, Sell the Fact) 模式
这是历次冲突中最一致的规律之一:
| 冲突 | 油价峰值时间 | 军事行动开始时间 | 行动开始后的价格走向 |
|---|---|---|---|
| 海湾战争 | 1990年10月 | 1991年1月17日 | 单日暴跌$10.56 |
| 伊拉克战争 | 2003年2月 | 2003年3月20日 | 稳步下跌 |
| 利比亚 | 2011年4月 | 2011年3月(北约介入) | 波动后下跌 |
| 俄乌战争 | 2022年3月8日 | 2022年2月24日 | 2周后见顶回落 |
机制解释:
- 战前的不确定性溢价(最坏情景的可能性)推高价格和 backwardation
- 当军事行动开始后,不确定性被已知信息取代,即使实际供应损失继续,价格也开始回落
- 市场从「对未来的恐惧」转向「对现实的定价」——后者通常低于前者
5.2 Backwardation 的自我强化与自我限制
自我强化机制 (正反馈):
自我限制机制 (负反馈):
- 极端 backwardation 激励生产商加速生产(当前价格远高于未来价格)
- 高油价导致需求被抑制(经济减速、消费替代)
- 战略石油储备释放提供缓冲
- 超高的 prompt spread 吸引投机性空头进入远月合约
5.3 Backwardation 深度的决定因素
基于七次冲突的对比分析,影响 backwardation 深度的核心因素按重要性排序:
- 供应损失的绝对规模(最重要):8M bpd > 5.6M bpd > 4.3M bpd → backwardation 深度依次递减
- 冲突前的库存水平:低库存进入冲突(2022年)导致更极端的 backwardation
- OPEC 剩余产能:剩余产能不足时(2022、2026年),市场缺乏安全垫
- 供应替代的可行性:管道替代路线的有无(2026年沙特东西管道仅部分缓解)
- 冲突持续时间的预期:市场预期短期冲突 → 前端 backwardation 极端但后端相对平缓
5.4 VIX-油价联动
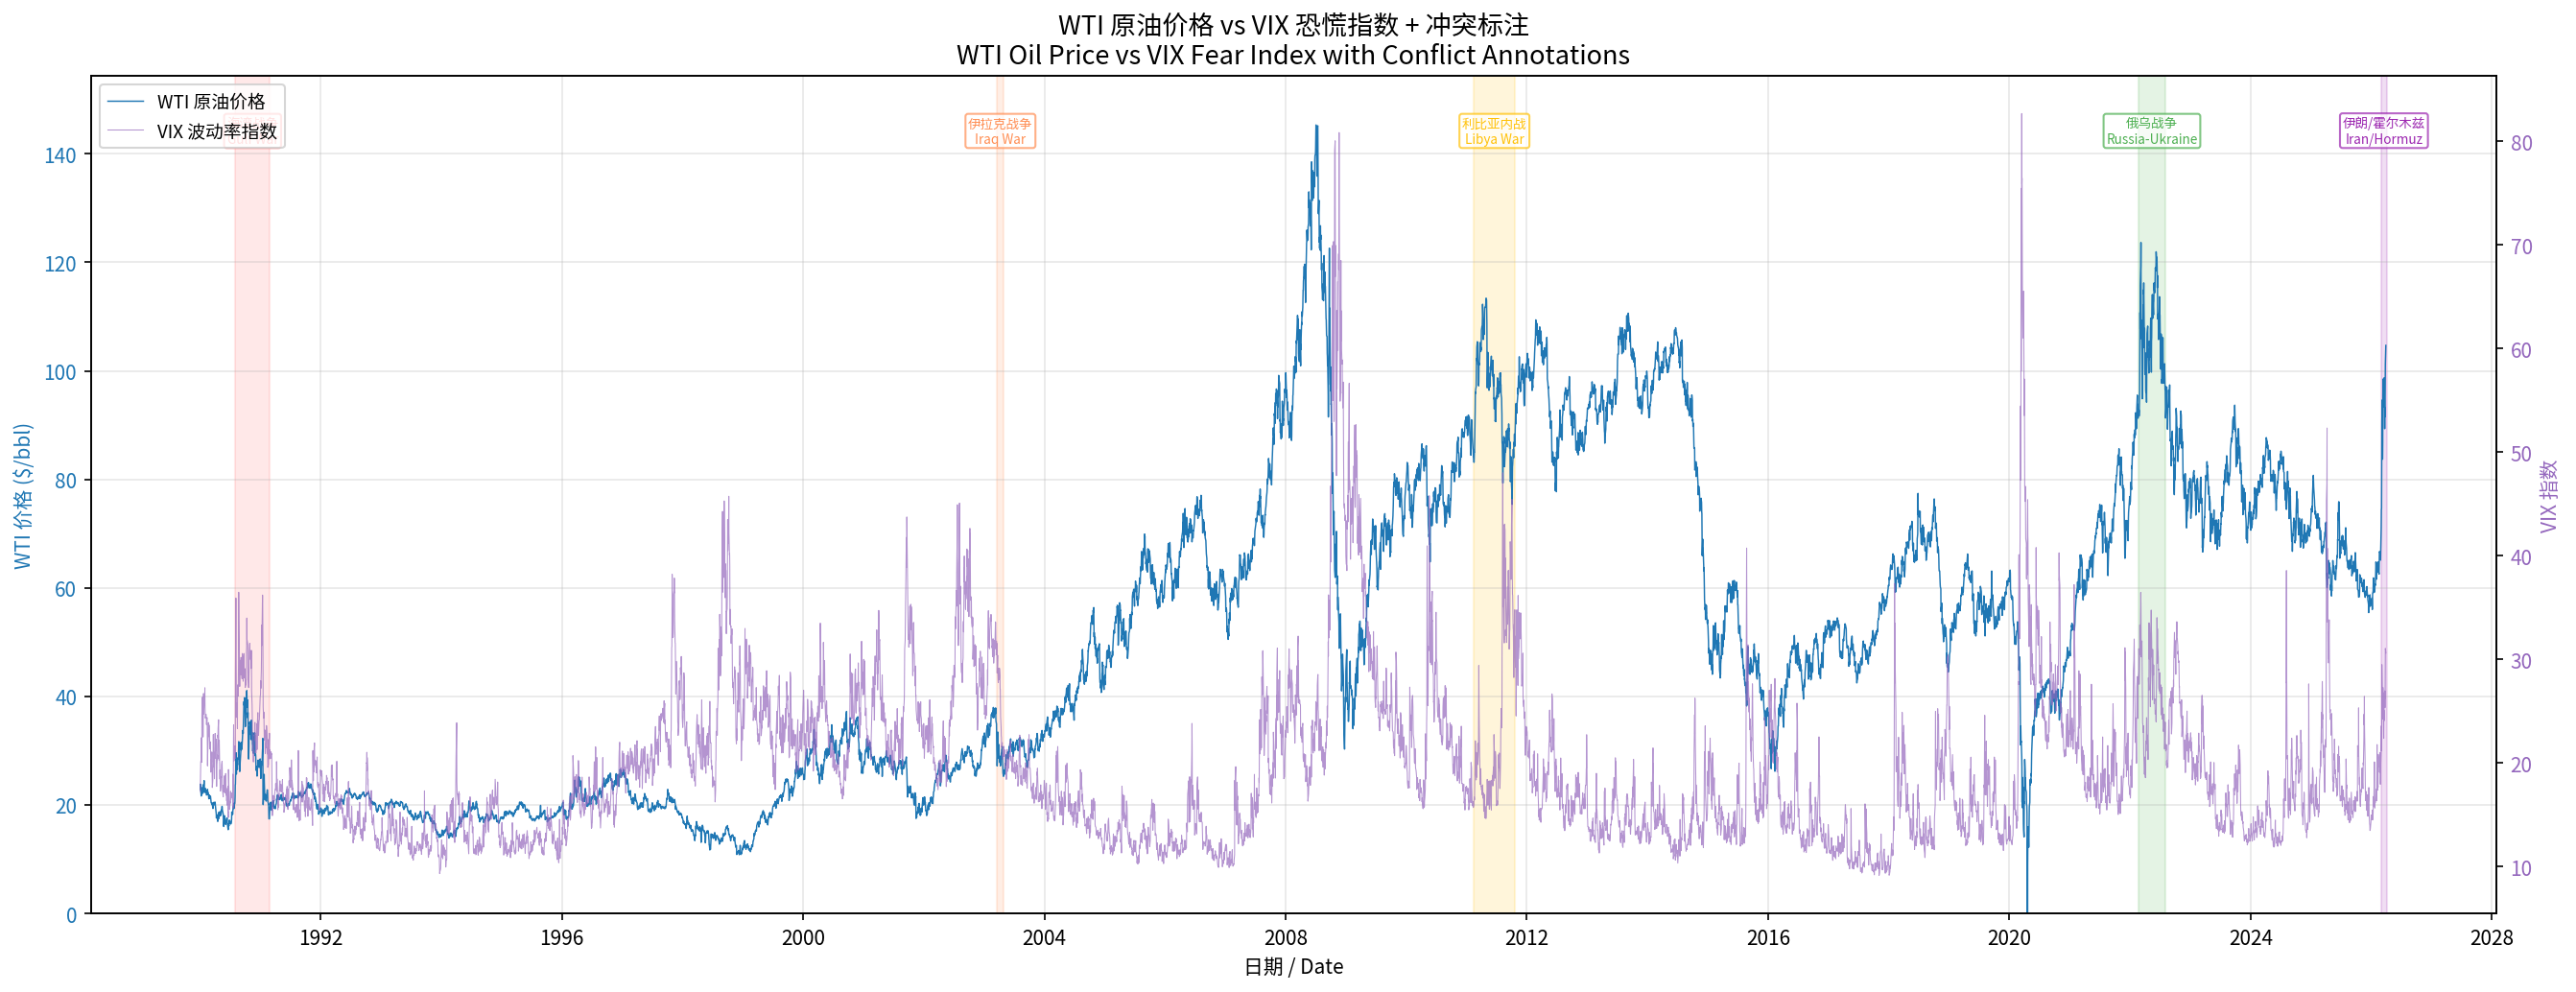
VIX 恐慌指数与油价在冲突期间呈现出非对称联动:
- 冲突爆发初期:VIX 和油价同时飙升(风险资产全面承压,原油因供应恐慌上涨)
- 冲突持续阶段:VIX 回落但油价可能持续高位(金融市场适应新常态,但实物供应紧缺未解)
- 这意味着 VIX 是冲突初始冲击的可靠信号,但不是 backwardation 持续深度的良好预测指标
6. 对当前市场的启示
6.1 2026年霍尔木兹危机的历史定位
当前的伊朗/霍尔木兹危机在多个维度突破了历史极值:
| 指标 | 历史最高 (此前) | 2026年当前 | 倍数 |
|---|---|---|---|
| 供应损失 | 5.6M bpd (两伊战争) | 8.0M bpd | 1.4x |
| M1-M2 Spread | $5.6 (俄乌2022) | $16.70 | 3.0x |
| 1月-12月 Spread | ~$25 (俄乌2022) | ~$40 | 1.6x |
6.2 基于历史规律的情景分析
情景1: 短期解决(海峡在2-4周内重新开放)
- 参照:海湾战争 / 伊拉克战争模式
- 预期:油价在军事目标实现后快速回落至$70-80,backwardation 在2-3周内大幅收窄
- Prompt spread 可能从$16.70 回落至$2-3
- 概率评估:取决于军事进展和外交斡旋
情景2: 中期僵持(海峡封锁持续2-3个月)
- 参照:利比亚 / 俄乌战争模式
- 预期:油价维持$100-120区间,backwardation 逐步从极端水平回归但仍显著
- IEA 战略储备释放(4亿桶)可提供约50天的部分缓冲
- 全球经济增长放缓至1.4%(Oxford Economics 预测),需求被抑制
情景3: 长期升级(封锁超过3个月 + 基础设施严重损毁)
- 参照:无直接历史对标(规模前所未有)
- 预期:Brent 可能冲击$190/bbl(Stratas Advisors),全球经济衰退风险
- Backwardation 可能创造新的结构性模式——即使远月合约也大幅上移
6.3 投资与风险管理含义
- Roll Yield 策略:当前极端 backwardation(年化超过100%)为多头展期提供罕见的正 roll yield 机会,但需警惕冲突突然解决导致的曲线翻转
- Calendar Spread 交易:M1-M2 spread 在$16.70 的水平具有均值回归的强大引力——历史上没有任何冲突能维持这样的 spread 超过数周
- 实物与纸面油的脱钩:当前实物交割溢价远超期货报价,暗示期货价格可能低估了实际供应紧缺程度
- 远月合约的"保险"价值:2030年代合约约$50/bbl 反映市场对长期需求下降(能源转型)的预期,但如果基础设施损毁严重,中期(2027-2028)合约可能被严重低估
7. 结论
7.1 核心发现
-
战争/冲突是原油 backwardation 最强的催化剂。七次重大冲突无一例外地将 WTI 推入 backwardation 或加深已有的 backwardation,且 backwardation 的深度与供应损失规模高度正相关。
-
Backwardation 的三阶段模型具有高度一致性:冲击(期限结构急剧翻转)→ 维持(供应恐慌持续)→ 解除(冲突解决后快速回归)。海湾战争和伊拉克战争最完美地展示了这一模式。
-
"买谣言、卖事实"是最可靠的价格行为模式。历史上每一次冲突中,价格和 backwardation 都在军事行动正式开始或确定性增加后开始回落——不确定性本身的溢价往往大于实际损失的溢价。
-
2026年霍尔木兹危机是期货市场历史上的全新极端。$16.70 的 M1-M2 spread 是2022年纪录的3倍,反映了霍尔木兹海峡作为全球石油贸易咽喉的独特战略地位——封锁它不仅影响一个产油国,而是同时切断了多个海湾大国的出口通道。
-
便利收益率是理解 backwardation 的理论钥匙。当实物原油变得稀缺时,持有它的价值(避免停产、满足合约义务)远超储存成本,推动期限结构进入 backwardation。这一机制在每次冲突中都被重新验证。
7.2 历史韵律
油价的历史不会简单重复,但会押韵。每一次战争都遵循着相似的剧本——供应恐慌、现货抢购、backwardation 加深——然后在某个时刻,市场意识到最坏的情景没有发生(或已经被消化),曲线开始回归。
唯一不同的是每次冲击的规模和市场的结构性脆弱程度。2026年的不同之处在于:这是第一次全球最关键的石油运输咽喉被完全封锁,而且市场在此之前就已经处于低库存、低剩余产能的脆弱状态。
8. 参考来源
政府与机构报告
- U.S. EIA, "Crude oil prices rise above $100 per barrel after Russia's further invasion into Ukraine," Dec 2022
- U.S. EIA, "Libyan supply disruption may have both direct and indirect effects," Mar 2011
- IEA, "Oil Market Report - March 2026," Mar 2026
- U.S. GAO, "Oil Futures Market Behavior During the Gulf War," 1991
- Federal Reserve Bank of Dallas, "The Rise and Fall of Oil Prices," 1991
- Federal Reserve Bank of St. Louis, "Does Uncertainty about Oil Prices Slow Down the Economy?" Oct 2003
- Federal Reserve Bank of Dallas, "What the closure of the Strait of Hormuz means for the global economy," Mar 2026
学术研究
- Lorusso & Ferrara, "Oil Prices and the Iraq War: Market Interpretations of Military Developments," Columbia University / Naval Postgraduate School, 2003
- Fattouh, B., "Reinforcing Feedbacks, Time Spreads and Oil Prices," Oxford Institute for Energy Studies, Mar 2009
- ScienceDirect, "Temporal dynamics of geopolitical risk: An empirical study on crude oil futures," 2024
- ResearchGate, "The impact of Russia–Ukraine war on crude oil prices: an EMC framework," 2024
- Cornell eCommons, "Insights from convenience yields and implied storage costs"
市场分析与新闻
- Reuters, "Near-term oil prices hit record premium over later deliveries," Apr 2, 2026
- Reuters, "Iran war shock drives steepest hike yet in oil price forecasts," Mar 31, 2026
- Bloomberg, "The Strait of Hormuz Oil Shock Is Now Heading West," Mar 29, 2026
- CNBC, "The oil market is in 'backwardation' — Here's what that means," Mar 26, 2026
- CME Group, "WTI Insights by PVM," Feb 2026
- Cornerstone Research, "From Zero to 100: Crude Oil Price Changes in 2020–2022"
- Oxford Economics, "Prolonged war in Iran could tip the global economy into recession," Mar 2026
- AEGIS Hedging, "WTI Curve Close To Steepest Backwardation In Past 15 Years," Mar 2021
数据来源
- FRED: DCOILWTICO (WTI日线), WTISPLC (WTI月线), DCOILBRENTEU (Brent日线), VIXCLS (VIX)
- CME Group: WTI Crude Oil Futures (CL) 期限结构数据